

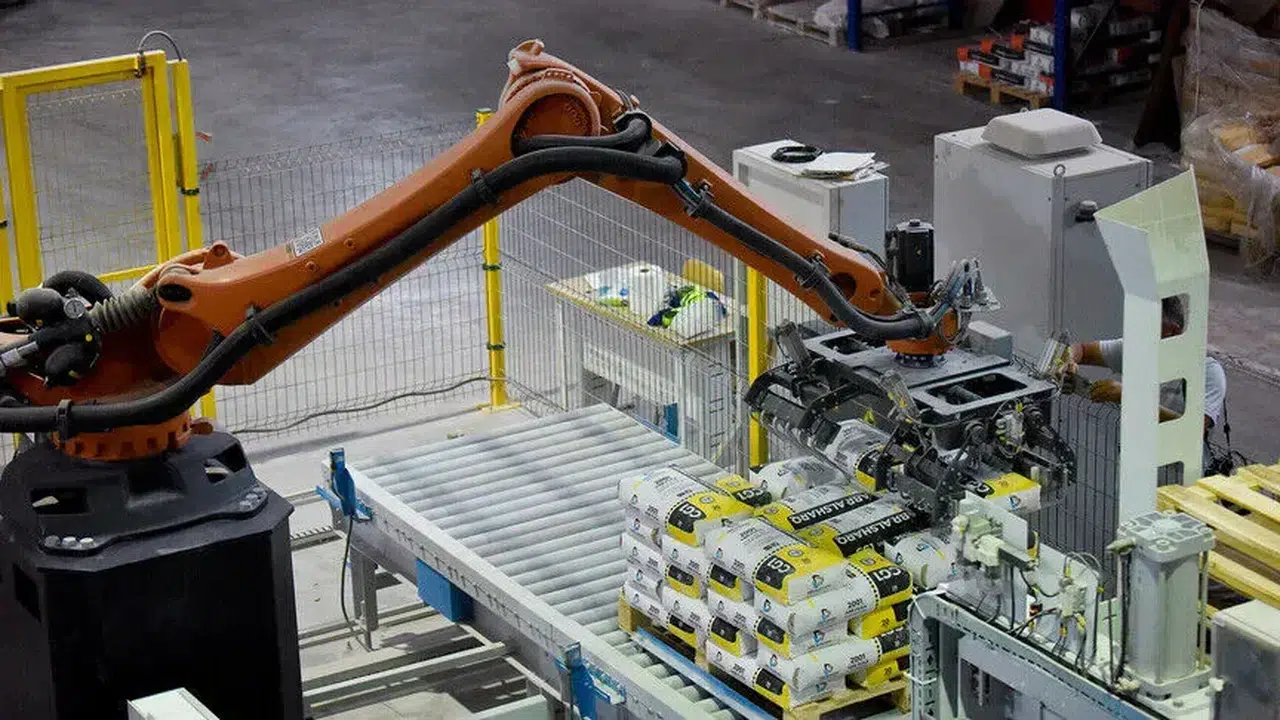
Gelişen yapay zeka teknolojileri, makine görüş sistemleri ve küresel tedarik zincirlerinde yaşanan köklü dönüşüm, dünya genelindeki üretim hatlarında otomasyon dalgasını yeni bir boyuta taşıdı. Uluslararası Robotik Federasyonu’nun (IFR) yayımladığı son rapora göre, küresel ölçekteki fabrikalarda aktif olarak görev yapan endüstriyel robot sayısı bir önceki yıla oranla yüzde 9 artarak 5 milyon 79 bin seviyesine ulaştı. Yalnızca 2025 yılı boyunca üretim hatlarına dahil edilen yeni robot sayısı ise yüzde 11’lik bir artış göstererek 600 bini aştı.
Uluslararası sanayideki bu dönüşümü değerlendiren IFR Başkanı Jane Heffner, endüstriyel otomasyonun ivme kazandığına dikkat çekerek, fabrikalardaki 5 milyonluk aktif robot eşiğinin yalnızca 7 yıl önceki toplam hacmin iki katından fazlasına işaret ettiğini vurguladı.Otomasyonun Kalbi Asya’da Atıyor: Çin Liderliğini Sağlamlaştırıyor
Küresel pazarın üretim merkezi konumundaki Asya bölgesi, otomasyon yatırımlarında da zirvedeki yerini koruyor. Çin, yıllık yeni robot kurulumlarını yüzde 20 oranında artırarak bantlarına 354 bin yeni robot ekledi. Dünya genelindeki yeni kurulumların yüzde 59’unu tek başına gerçekleştiren ülkede, yerli robot üreticilerinin pazar payı da yüzde 55 seviyesine çıktı.
Buna karşın Asya’nın bir diğer sanayi devi Japonya’da yeni robot kurulumları yüzde 19’luk sert bir düşüşle 36 bin 219’a geriledi. Bu kayıpla birlikte Japonya, dünya ikinciliğini ABD’ye kaptırarak üçüncü sıraya geriledi. Yıllık 30 bin yeni kurulumla küresel listenin dördüncü sırasında yer alan Güney Kore’nin ise otomotiv sektöründeki yeni yatırımlarla önümüzdeki yıllarda atağa geçmesi bekleniyor. Küresel ligde 6. sırada yer alan Hindistan ise 10 bin 500 yeni kurulumla yıllık yüzde 15'lik istikrarlı bir büyüme sergiledi.
Amerika Kıtasında Hareketlilik
Amerika kıtasında otomasyon yatırımları kayda değer bir ivme kazandı. Yeni robot kurulumlarını yüzde 12 artırarak 38 bin 500 adede çıkaran ABD, Japonya’yı geride bırakarak dünyanın en büyük ikinci robot pazarı unvanını elde etti.
Brezilya ise Çinli otomotiv üreticilerinin ülkede hayata geçirdiği dev yatırımların etkisiyle yüzde 38’lik genişleme kaydederek 4 bin 300 yeni robotu envanterine kattı. Ülkedeki otomotiv sektörünün robot alımları yüzde 212 oranında fırladı. Kıtanın diğer aktörlerinden Kanada 4 binlik kuruluma yaklaşırken, Meksika üst üste üçüncü yılı da düşüşle tamamladı.
Avrupa Pazarında Frene Basıldı
Dünyanın en büyük beşinci, Avrupa’nın ise açık ara lider pazar konumundaki Almanya, AB genelindeki toplam kurulumların yüzde 41’ini üstlenmesine rağmen satışlarda yüzde 8’lik bir daralma yaşadı. Almanya’da özellikle otomotiv sektörünün otomasyondaki payının küçüldüğü gözlemlendi.
Benzer bir gerileme tablosu Avrupa’nın diğer ekonomilerinde de hissedildi. Yeni kurulum rakamları İtalya’da yüzde 11 düşüşle 7 bin 800’e, Fransa’da yüzde 8 kayıpla 4 bin 500’e, İspanya’da ise yüzde 15 azalmayla 4 bin 300’e indi.
Türkiye’de Toplam Robot Stoku Tarihi Zirvede
Küresel robot pazarında 17. sırada yer alan Türkiye’de, yeni robot kurulumları bir önceki yıla göre yüzde 9 oranında azalarak 3 bin 194 adede geriledi. Pazarda iki yıldır gözlenen dönemsel yavaşlamaya rağmen bu rakam, Türkiye istatistik tarihinin en yüksek dördüncü yıllık kurulum seviyesi olarak kayıtlara geçti.
Yeni kurulumlardaki yatay seyre karşın, Türk sanayisinde aktif olarak çalışan toplam endüstriyel robot stoku yüzde 7 artış kaydetti ve 30 bin 990 adede ulaşarak tüm zamanların rekorunu kırdı. Türkiye, bu stok hacmiyle küresel sıralamada 15. basamağa yükseldi.
Metal Sektörü Liderliği Elinde Tutuyor
Türkiye’de otomasyon yatırımlarının sektörlere göre dağılımında metal sanayisinin üstünlüğü göze çarpıyor:
Metal Sanayisi: 990 yeni robot kurulumu ve yüzde 31’lik pazar payıyla Türkiye'nin en çok robot entegre eden sektörü oldu. Sektörün toplam stoku 6 bin 774’e ulaştı.
Otomotiv Sektörü: 889 yeni kurulumla ikinci sırada yer alsa da, 11 bin 17 adetlik mevcut hacmiyle toplam aktif robot stokunun yüzde 36’sını bünyesinde barındırıyor.
Elektronik ve Gıda: Beyaz eşya ve elektronik grubunda robot talebi yüzde 37, gıda ve içecek sektöründe ise yüzde 40 oranında azaldı.
Türkiye’deki fabrikalarda görevlendirilen robotların yüzde 59’u taşıma ve yerleştirme, yüzde 16’sı ise kaynak uygulamalarında çalışıyor. Raporda, Türkiye imalat sanayisinde her 10 bin çalışan başına 52 robot düştüğü, otomotivde bu oranın 374’e çıktığı ifade edilirken, küresel ortalamalara kıyasla halen yüksek bir büyüme potansiyeli taşındığı vurgulanıyor.
Küresel Robot Talebi 2029’a Kadar Büyümeyi Sürdürecek
IFR raporu, otomasyona yönelik küresel talebin uzun vadede artarak devam edeceğini öngörüyor. Yıllık yeni robot kurulumlarının 2026’da 655 bine, 2029 yılında ise 806 bin adede ulaşması bekleniyor.
Bu ivmenin ardındaki iki ana etken öne çıkıyor:
İş Gücü Kıtlığı ve Yakın Coğrafyadan Tedarik (Nearshoring): Gelişmiş ekonomilerde yaşanan nitelikli iş gücü eksikliği ile üretim tesislerini daha güvenli coğrafyalara taşıma stratejileri, yüksek işçilik maliyetlerini otomasyon yoluyla dengelemeyi zorunlu kılıyor.
Yapay Zeka ve Kolay Programlama: Gelişmiş sensörler ve yapay zeka destekli makine görüş sistemleri sayesinde robotların esnekliği artıyor. Kullanım kolaylığının artması ve yatırım maliyetlerinin düşmesi, otomasyonu KOBİ’ler için de erişilebilir bir standart haline getiriyor.