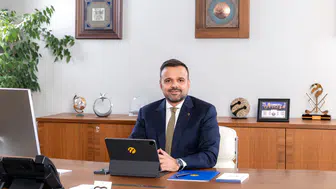


18-35 yaş grubunda tasarruf finansmanına katılım bir yılda üç katına çıkarken, ortalama vade beklentisi 15 aya kadar geriliyor. Sorularımızı yanıtlayan Fuzul Tasarruf Finansman AŞ Yönetim Kurulu Başkanı Eyüp Akbal, faizsiz finansman modelinin; toplam maliyet, bütçe esnekliği, zaman yönetimi ekseninde geniş bir kitle tarafından rasyonel bir yatırım stratejisi olarak yeniden konumlandırıldığına dikkat çekiyor.
Tasarruf finansmanına yönelik ilgi son yıllarda belirgin biçimde arttı. Bu büyümeyi yalnızca yüksek faiz ve banka kredisine erişimdeki güçlüklerle mi açıklamak gerekir, yoksa daha kalıcı bir tercih değişimi mi yaşanıyor?
Bugünkü ilginin artışında yüksek faizlerin ve banka kredisine erişim koşullarının belirgin bir payı bulunu yor. Ancak modeli yalnızca mevcut ekonomik ortamın açtığı geçici bir alan olarak değerlendirmek eksik bir okuma olur. Fuzul’ün 1992’den bu yana farklı ekonomik dönemlerde faaliyetini sürdürmesi, bu modelin tek bir faiz döngüsünün ötesine geçen bir ihtiyaca karşılık verdiğini gösteriyor. Asıl değişim, hanelerin finansman kararını ele alış biçiminde yaşanıyor. İnsanlar toplam maliyeti, teslimat zamanını ve aylık ödeme yükünü bir arada değerlendirerek düzenli birikime dayanan bir plan kurmak istiyor. Faizler gerilediğinde büyüme hızı doğal olarak normalleşebilir ve tüketicinin önündeki seçenekler artabilir. Buna karşılık faizli kredi kullanmadan, kendi bütçesine uyarlanmış bir planla ev, araç veya çatılı iş yeri sahibi olma ihtiyacı devam edecektir. Tasarruf finansmanının Tür kiye’nin finansal sisteminde kalıcı bir seçenek hâline geldiğini düşünüyorum.
Model nasıl işliyor?
Tasarruf finansmanı nasıl işliyor? Modeli banka kredilerinden ve diğer finansman yöntemlerinden ayıran temel özellikler neler?
Tasarruf finansmanında müşterinin hedeflediği finansman tutarı, mevcut birikimi, aylık ödeme kapasitesi ve teslimat beklentisi dikkate alınarak kişiye uygun bir plan hazırlanıyor. Müşteri düzenli ödemelerle tasarruf sürecini yürütüyor; sözleşmede belirlenen koşullar gerçekleştiğinde ev, araç veya çatılı iş yeri alımı için tahsisat ödemesi satıcıya yapılıyor. Tahsisatın ardından kalan ödemeler sözleşmedeki plan doğrultusunda devam ediyor.
Banka kredisinde ihtiyaç duyulan finansman faizli bir borçla başlangıçta sağlanırken, tasarruf finansmanı düzenli birikim ve belirli bir teslimat planı üzerinden ilerliyor. Modelin farkı faiz maliyetinin bulunmamasıyla sınırlı değil. Peşinat, aylık ödeme, vade ve teslimat zamanı müşterinin bütçesine göre birlikte planlanabili yor. Finansman seçenekleri arasında sağlıklı bir karşılaştırma yaparken maliyetin yanı sıra zamanlamaya ve ödeme planının sürdürülebilirliğine de bakmak gerekiyor.
Toplam maliyet hesabı
Faiz içermeyen bu modelde müşterinin toplam maliyeti nasıl oluşuyor?
Müşteri, tasarruf finansman faaliyeti nin ve fon havuzunun yönetimi karşılığında bir defaya mahsus organizasyon ücreti ödüyor. Varlığın edinimi sırasın da işlemin niteliğine göre ekspertiz, tapu, sigorta, ipotek veya rehin tesisi gibi üçüncü taraflara ödenen giderler de ortaya çıkabiliyor.
Bir tasarruf planını değerlendirirken aylık taksit, organizasyon ücreti, finansman tutarı, varsa peşinat, teslimattan önceki ve sonraki ödemeler, vade ve teslimat zamanı bir bütün olarak görülmeli. Fuzul olarak önceliğimiz, sözleşme kurulmadan önce bu tabloyu müşteriye açık biçimde sunmak ve ödeme kapasitesiyle uyumlu bir plan hazırlamaktır. Bize göre sağlıklı bir finansman planı, müşterinin hedefine ilerlerken bütçesinde yeterli hareket alanı bırakabilmesini sağlamalıdır.
Tasarruf finansmanı geçmişte daha çok faiz hassasiyeti üzerinden ele alınıyordu. Bugün müşterilerin tercih gerekçelerinde ve profilinde nasıl bir değişim gözlemliyorsunuz?
Faiz hassasiyeti bugün de önemli bir ter cih nedeni; ancak artık müşteri profilimizi tek başına açıklamıyor. Tasarruf finansmanı, toplam maliyeti, teslimat zamanını ve aylık ödeme yükünü birlikte ele alan daha geniş bir kitle tarafından tercih ediliyor. Fuzul’de 2024 yılında 46 bin olan 18-35 yaş aralığındaki yeni müşteri sayısının 2025’te 128 bine yükselmesi bu değişimin somut göstergelerinden biri. Aynı yaş grubunda tercih edilen ortalama vadenin 31 aydan 15 aya gerilemesi de daha kısa ve sonucu daha erken görülebilen planlara yönelik eğilimi ortaya koyuyor.
Elbette bu veriler her müşterinin aynı gerekçeyle hareket ettiğini göstermiyor. Konut ve kira fiyatları, finansman mali yetleri, sahiplik ihtiyacı ve bütçeyi kontrol altında tutma isteği tercihler üzerinde birlikte etkili oluyor. Bizim gördüğümüz temel değişim, tasarruf finansmanının belirli bir hassasiyet üzerinden tanımla nan bir seçenek olmanın ötesine geçerek maliyet ve zaman yönetimi açısından değerlendirilen bir finansman yöntemine dönüşmesidir.
Bütçeye göre planlama
Her müşterinin mevcut birikimi, aylık ödeme gücü ve teslimat beklentisi farklı. Fuzul bu değişkenleri nasıl kişiye uygun bir plan içinde bir araya getiriyor? Müşterinin bütçesi veya hedefi değiştiğinde hangi seçenekler devreye giriyor?
Planı hazırlarken müşterinin hedeflediği finansman tutarını, varsa peşinatını, aylık ayırabileceği miktarı ve teslimat beklentisini dikkate alıyoruz. Bazı müşteriler aylık ödemesini düşük tutmayı, bazıları ise daha yüksek birikimle daha erken teslimata yönelik bir plan kurmayı tercih ediyor. Noter huzurunda yapılan çekilişle tahsisat sırasının belirlendiği planlar ile teslimat tarihinin sözleşme aşamasında netleştiği bireysel seçenekler, farklı zamanlama tercihlerine karşılık veriyor. Dolayısıyla herkese uygulanan tek bir ödeme tablosu bulunmuyor.
Sözleşme kurulduktan sonra yapılacak değişikliklerin vade ve teslimat üzerinde bir karşılığı olabileceğini de belirtmek gerekiyor. Mevcut uygulamamızda ödemeler altı aya kadar dondurulabiliyor; ancak teslimat tarihi de ara verilen süre kadar erteleniyor. Müşterinin bütçesi veya hedefi değiştiğinde plan, sözleşme hükümleri ve mevzuat çerçevesinde yeniden değerlendirilebiliyor. Esnekliğin sağlıklı kullanılabilmesi için yapılan her değişikliğin aylık ödeme, vade ve teslimat tarihi üzerindeki etkisinin müşteriye önceden gösterilmesi gerekiyor.
Denetimle gelen standart
BDDK denetimi tasarruf finansmanı sektörünün işleyişinde neyi değiştirdi? Tasarruf fonlarının yönetimi, likidite ve teslimat yükümlülükleri bakımından müşteriye nasıl bir çerçeve sunuyor?
2021’de başlayan yasal düzenleme ve lisanslama süreci, tasarruf finansmanını ortak kurallara, mali yeterlilik ölçütlerine ve düzenli denetime tabi bir finansal sektör hâline getirdi. Şirketlerin sermaye yapısından sözleşme içeriğine, risk yönetiminden müşteri haklarına kadar pek çok alan bugün açık bir mevzuat çerçevesinde yürütülüyor.
Müşterilerin birikimlerinden oluşan tasarruf fonlarının şirketin diğer hesaplarından ayrı tutulması ve yalnızca sözleşmelerden doğan yükümlülüklerin yerine getirilmesi amacıyla kullanılması zorunlu. Ayrıca 2026 başında yürürlüğe giren düzenlemeyle şirketlerin günlük olarak hesaplanan likidite yeterlilik oranının haftalık ortalamasını yüzde 100’ün altına düşürmemesi ve bu oranı BDDK’ya düzenli biçimde raporlaması gerekiyor. Bu kurallar, teslimat ve iade yükümlülüklerinin planlanmasında daha sıkı bir mali disiplin sağlıyor.
BDDK gibi güçlü bir kurumun düzenleyici ve denetleyici rol üstlenmesi, sektörümüzün sağlıklı gelişimi açısından son derece kıymetli. Bu gözetim, müşterilerimizin sisteme duyduğu güveni güçlendirirken şirketlere de faaliyetlerini ortak standartlar ve mali disiplin içinde sürdürebilecekleri öngörülebilir bir zemin sunuyor. BDDK denetiminin sektörün kurumsallaşmasına, itibarının korunmasına ve uzun vadeli devamlılığına önemli katkı sağladığına inanıyorum.
Büyüme ve hizmet standardı
Sektör hızla büyürken teslimat kapasitesini ve müşteri deneyimini aynı ölçüde geliştirmek gerekiyor. Fuzul; şube ağı, dijital kanallar, teknoloji yatırımları ve geri bildirim yönetimi arasında nasıl bir hizmet standardı kuruyor?
Tasarruf finansmanı, uzun soluklu bir müşteri ilişkisinin yürütüldüğü ve önemli finansal kararların alındığı bir alan. Bu yüzden büyümeyi yalnızca daha fazla sözleşme yapmak veya yeni şubeler açmak üzerinden değerlendirmiyoruz. Müşterinin hangi kanaldan başvurursa başvursun aynı bilgiye ulaşması ve sürecini düzenli biçimde takip edebilmesi gerekiyor.
Şubelerimiz, müşterinin bütçesini ve seçeneklerini karşılıklı değerlendirerek planın doğru anlaşılmasını sağlıyor. Dijital kanallar sözleşme ve üyelik bilgilerinin izlenmesini, müşteri temsilcilerimize erişimi ve sürece ilişkin gelişmelerin takip edilmesini kolaylaştırıyor. Kendi kaynaklarımızla geliştirdiğimiz F-Tech altyapısıyla operasyonel süreçleri ortak bir sistem üzerinden yürütüyor; Fuzul Mobil ile müşteriye kendi planına doğrudan erişebileceği bir kanal sunuyoruz.
Hizmet standardını değerlendirirken verilen bilginin kanallar arasındaki tutarlılığına, teslimat işlemlerinin öngörülen zamanda tamamlanmasına, müşteri taleplerinin sonuçlandırılma süresine ve aynı konuda tekrar başvuru ihtiyacının azaltılmasına odaklanıyoruz. Teknoloji, insan temasını güçlendiren ve bu standardın her noktada korunmasına destek olan bir altyapı görevi görüyor.
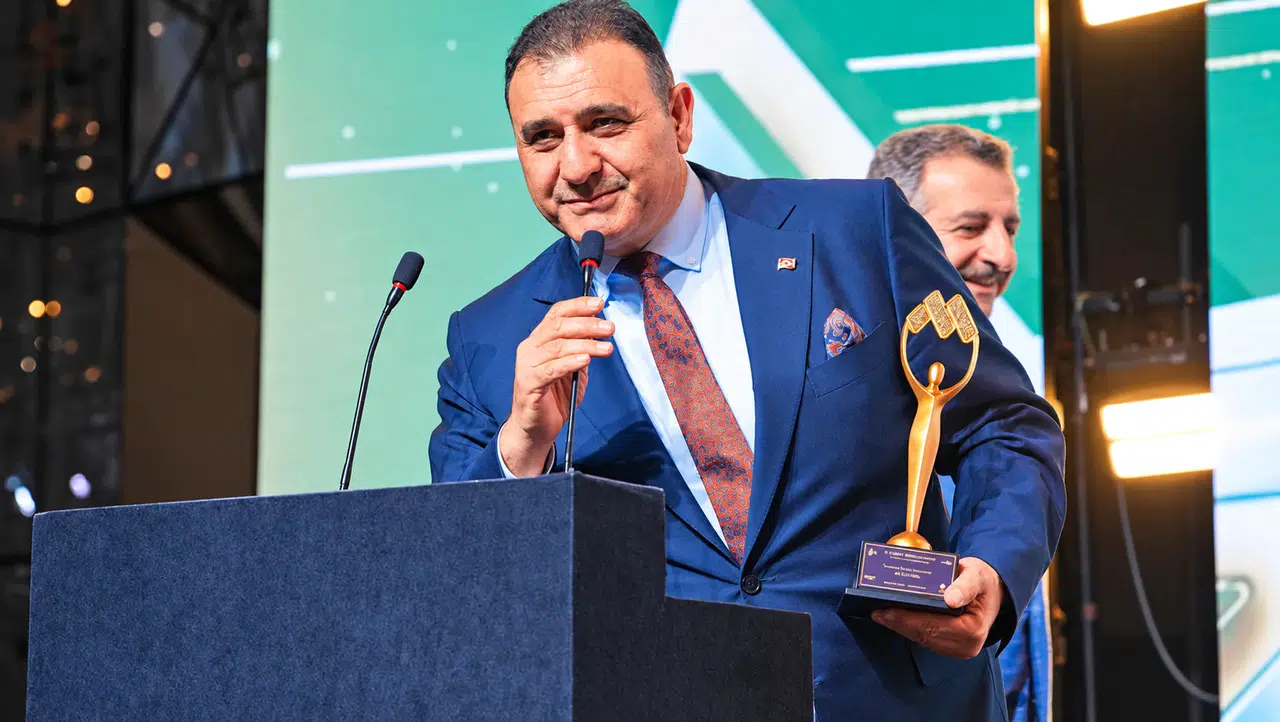
Müşteri memnuniyetini de teslimat anıyla sınırlı görmüyoruz. Müşterilerimizin sözleşme ilişkisi boyunca ve sonrasında ilettikleri her geri bildirime açık, net ve çözüm odaklı yaklaşmak aynı standardın ayrılmaz bir parçası. 1992’den bu yana edindiğimiz deneyim, bu geri bildirimleri doğru okuyarak işleyişimizi sürekli ge liştirmemize imkân veriyor. Müşteri deneyimi performansının değerlendirildiği 11. A.C.E. Awards’ta tasarruf finansmanı kategorisinde Diamond Ödülü’ne layık görülmemizi de bu yaklaşımın somut karşılıklarından biri olarak değerlendiriyoruz.
Rekabetin yeni ölçütleri
Faizlerin gerilediği ve banka kredilerine erişimin kolaylaştığı bir dönemde tasarruf finansmanının müşteriye sunduğu kalıcı değer ne olacak? Sektörün bundan sonraki gelişimini hangi başlıklar belirleyecek?
Faizlerin gerilediği bir dönem, tasarruf finansmanının kalıcı değerini daha açık biçimde ortaya koyacaktır. Tüketicinin seçeneklerinin arttığı böyle bir ortamda model; faizli kredi kullanmadan düzenli birikim yapılabilmesi, sözleşme kapsamındaki maliyetlerin baştan görülebilmesi ve ödeme planının bütçeye uyar lanabilmesi üzerinden rekabet edecektir.
Sektörün bundan sonraki döneminde modelin temel avantajlarını anlatmak tek başına yeterli olmayacak. Teslimat taahhütlerinin eksiksiz yerine getirilmesi, güçlü likidite yönetimi, şeffaf maliyet iletişimi, dijital takip imkânları ve kanallar arasında tutarlı bir müşteri deneyimi rekabetin asıl ölçütlerini oluşturacak.
Önümüzdeki dönemde sürdürülebilir büyüme, şirketlerin talep kadar sermaye ve operasyon kapasitelerini de dikkate almalarını gerektirecek. Tasarruf finansmanının finansal sistemdeki yerini genişletecek unsur, büyümenin hızı kadar bu büyümenin hangi standartlarla yönetildiği olacak.
Fuzul’ün millî takımlardan farklı branş ve spor organizasyonlarına uzanan geniş bir spor desteği bulunuyor. Farklı ölçek ve alanlardaki bu iş birliklerini hangi ortak yaklaşım bir araya getiriyor?
Spor, toplumun farklı kesimlerini ortak bir heyecan, hedef ve aidiyet duygusu etrafında buluşturan güçlü bir alan. Fuzul olarak spora verdiğimiz desteği kurumsal sorumluluğumuzun doğal bir parçası olarak görüyoruz. Tasarruf finansmanının temelinde yer alan da yanışma ve birlikte başarma kültürü ile sporun taşıdığı değerler arasında güçlü bir bağ olduğuna inanıyoruz.
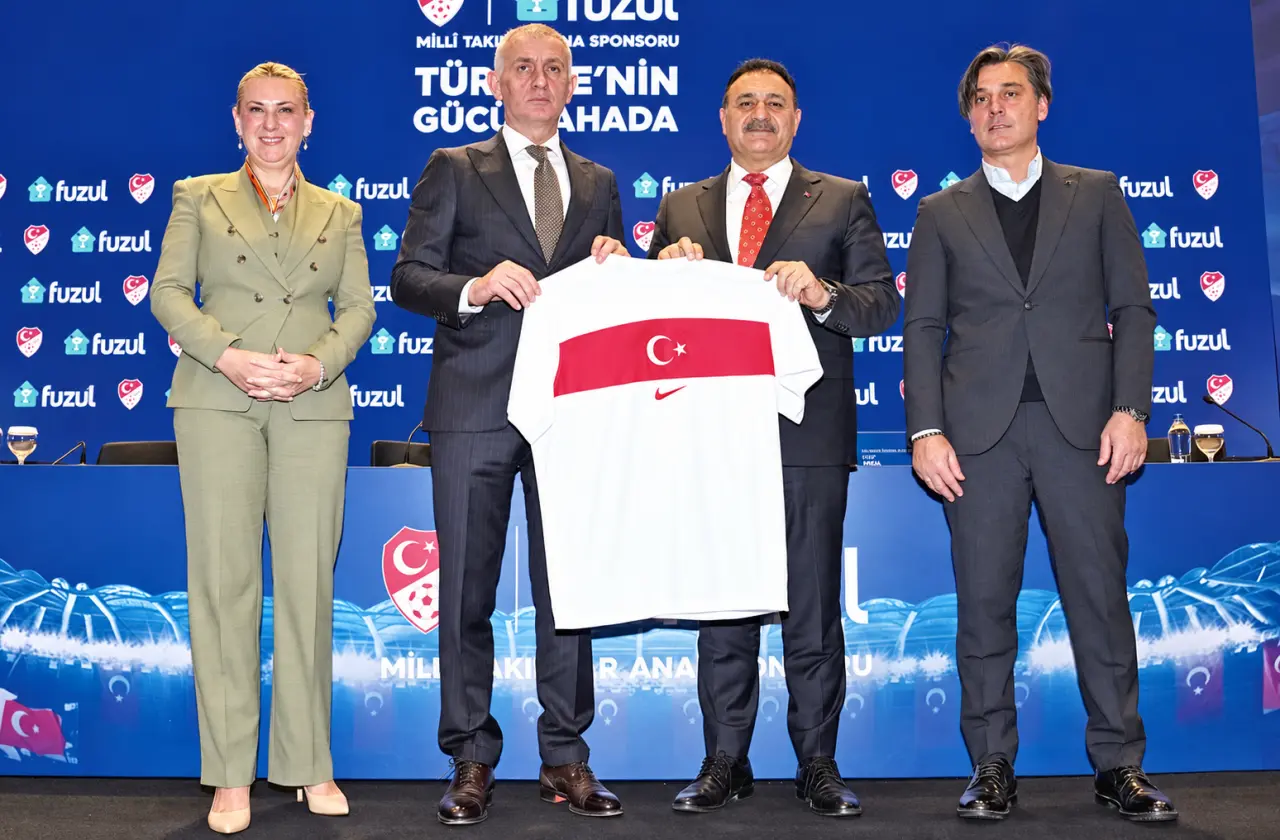
Kadın ve Erkek A Millî Futbol Takımlarının ana sponsorluğu, milletçe paylaştığımız ortak heyecana ve ay-yıldızlı formaya duyduğumuz bağlılığın bir ifadesi. Engelsiz Aslanlar’la iş birliğimiz, engelli sporunun görünürlüğüne ve kapsayıcılık kültürünün güçlenmesine katkı sunuyor. Memleketimin takımı Ömeranlı Spor’a verdiğimiz destek ise köklerimizle kurduğumuz bağın ve yerel sporun gelişimine karşı duyduğumuz sorumluluğun bir yansıması.
Bu çalışmalar farklı ölçek ve ihtiyaçlara karşılık verse de hepsinin merkezinde emek, dayanışma ve ortak başarı inancı bulunuyor. Hedefimiz, sporcuların mücadelesine güç katan, gençlere ilham ve ren ve toplumsal aidiyeti besleyen uzun soluklu ilişkiler kurmak. Ülkemizin ortak değerlerine ve geleceğine duyduğumuz sorumluluğu sporun birleştirici gücüyle büyütmeye devam ediyoruz.